
UM GIRO PELA MODA E NEGÓCIOS
Marcas como Hermès, Loro Piana e The Row mostram como exclusividade, controle de produção e discrição ganharam espaço na estratégia do mercado de luxo.
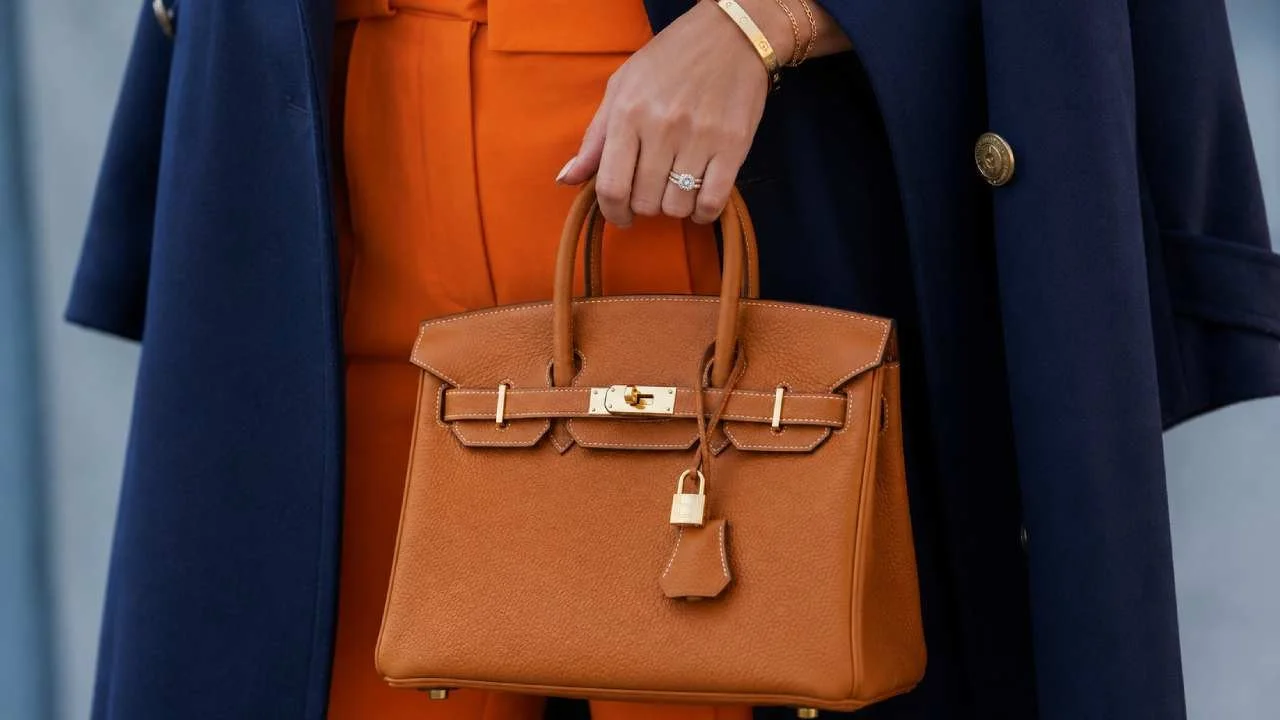
Durante anos,o crescimento do mercado de luxo foi associado a mais lojas, mais coleções e mais produtos disponíveis.
Agora, algumas das marcas mais desejadas do setor seguem uma direção diferente: controlar melhor a oferta e proteger a percepção de exclusividade.
A Hermès é um dos exemplos mais conhecidos. A produção artesanal e a distribuição controlada de peças como a Birkin fazem parte de uma estratégia construída ao longo de décadas. A marca não precisa colocar grandes volumes de um mesmo produto no mercado para manter seu peso entre os consumidores de luxo.
A Loro Piana segue uma lógica semelhante. Conhecida pelo foco em materiais, qualidade e discrição, a marca evita simplesmente aumentar a
produção para atender toda a demanda por determinados produtos. A estratégia ajuda a preservar a percepção de raridade que está associada à grife.
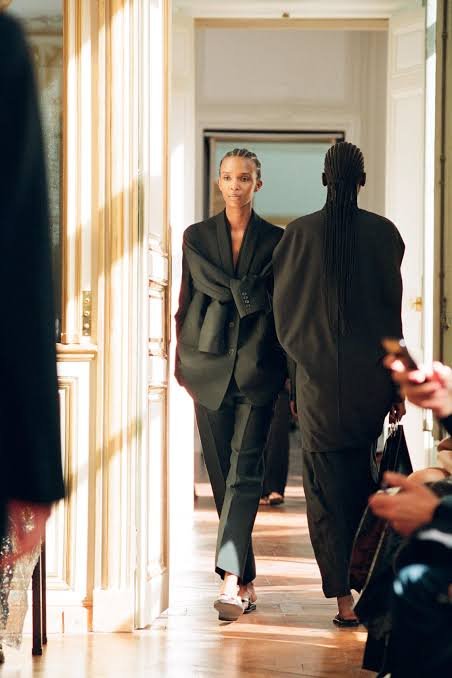
Na The Row,
o movimento aparece de outra maneira. Fundada por Mary-Kate e Ashley Olsen, a marca construiu seu posicionamento com pouca dependência de logotipos e forte atenção a materiais, corte e acabamento. É um modelo que conversa com um consumidor que já não precisa que uma peça seja imediatamente reconhecida para considerá-la valiosa.
Esse comportamento também aparece no mercado de resale.
O crescimento do luxo de segunda mão mudou a relação entre novidade e desejo. Uma peça vintage pode interessar justamente porque não está mais nas lojas: uma coleção antiga, uma edição específica ou um modelo que marcou determinado momento da história de uma maison.
Para o consumidor, isso muda a pergunta. Em vez de procurar apenas o que acabou de chegar, existe também interesse pelo que já provou seu valor ao longo do tempo.
O que isso significa para o mercado?
O luxo continua buscando crescimento, mas a discussão está cada vez menos concentrada apenas em volume.
Qualidade, experiência, exclusividade, serviço e identidade passaram a ter um peso maior na percepção de valor.
A McKinsey aponta que o setor entrou em uma fase de maior pressão sobre preços e crescimento, depois de anos de forte expansão. O desafio das marcas agora é sustentar o desejo sem depender exclusivamente de aumentos de preço ou de uma oferta cada vez maior.
No fim, o movimento não significa que as grandes marcas estejam deixando de vender.
Significa que, no luxo, estar disponível para todos nunca foi exatamente o objetivo.
E talvez seja essa uma das principais discussões que vão acompanhar o setor nos próximos anos.